
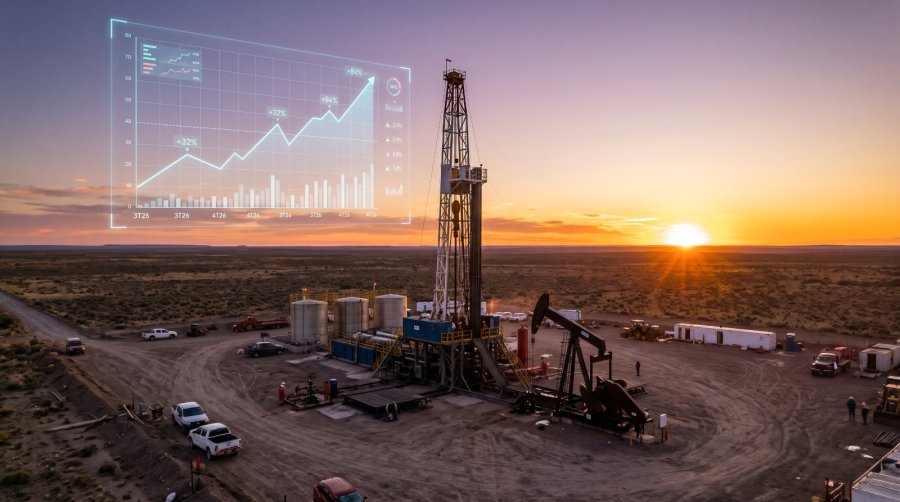
El más reciente informe sectorial elaborado por Mauricio Villacorta, Estratega de Inversión de IOL, destaca que los balances del tercer trimestre de 2026 dejaron señales operativas contundentes para las dos principales compañías energéticas del país. Tanto YPF como Vista Energy alcanzaron marcas históricas de producción en Vaca Muerta, comprimieron fuertemente sus costos de extracción y exhibieron balances con un menor nivel de deuda.
Sin embargo, para el inversor minorista el panorama exige cautela y selectividad tras el retroceso de las cotizaciones internacionales hacia la zona de los USD 87 por barril luego de conocerse avances diplomáticos en Medio Oriente. En este contexto, el mercado empieza a mirar con lupa la sostenibilidad de las ganancias y la capacidad de las empresas para defender sus márgenes en un escenario de precio del petróleo más bajo.
En el caso de YPF ($YPFD), la petrolera de bandera experimentó una notable aceleración en su negocio no convencional que le permitió amortiguar el impacto del crudo a la baja. La compañía reportó un EBITDA ajustado de USD 2.503 millones, un incremento del 84% frente al año pasado y el segundo mejor registro operativo de su historia, logrando un margen del 38% sobre ingresos de USD 6.557 millones.
Para quien no esté familiarizado con el término, el EBITDA mide el beneficio operativo puro, es decir, el dinero generado por la actividad productiva antes de descontar impuestos, deudas financieras o amortizaciones de maquinaria. La extracción de shale oil promedió 224.000 barriles diarios (+32% interanual), explicó el 86% del crudo total y marcó un récord de 252.000 barriles a fines de octubre.
En su bloque central, el costo de extracción (lifting cost) descendió a USD 4,20 por barril, lo que conforma una coraza operativa decisiva para sostener la rentabilidad frente a precios de venta más bajos. La firma generó USD 901 millones de flujo libre de caja (efectivo real sobrante tras operar e invertir) y redujo su deuda neta a USD 6.596 millones, llevando su apalancamiento a 0,81 veces EBITDA, su piso en más de una década.
Hacia los últimos tres meses del año, la empresa requerirá mayores desembolsos de capital para inversiones productivas (Capex) y la integración del 25% restante de YPF Luz por USD 430 millones. Por su parte, Vista Energy ($VIST) transitó su primer trimestre consolidando plenamente las áreas Bandurria Sur y Bajo del Toro.
La firma conducida por Miguel Galuccio facturó USD 1.234 millones (+75% interanual) y anotó un EBITDA récord de USD 841,5 millones (+78%), con un margen operativo del 68%. Su producción total creció un 33% hasta alcanzar los 169.023 barriles equivalentes de petróleo por día.
Vista exportó el 73% de su producción a un promedio de USD 84,2 por barril, valor que resultó un 6% inferior al trimestre previo por el descenso del crudo Brent. En caja, acumuló USD 334 millones libres tras destinar USD 460 millones a inversiones, bajó su deuda a 1,12 veces EBITDA y continuó recomprando acciones propias en el mercado para retribuir a sus accionistas.
A pesar de que las valuaciones lucen baratas en la bolsa (2,6 veces EV/EBITDA para YPF y 3,6 veces para Vista, indicador que compara el valor de la empresa con su generación de caja), el informe de IOL advierte monitorear supuestos cruciales antes de tomar decisiones de inversión.
El primer punto es la sensibilidad al crudo internacional, ya que las empresas proyectan un barril de USD 80 a USD 82. En el caso de Vista, cada dólar de variación en el petróleo impacta entre USD 45 y USD 50 millones en su EBITDA anual, por lo que el diferencial actual puede representar varios cientos de millones adicionales al año.
El segundo factor es el cuello de botella en el transporte hacia el Atlántico mediante el oleoducto Vaca Muerta Sur (VMOS), que prevé iniciar llenado en los primeros tres meses de 2027 y comenzar exportaciones comerciales a mitad de ese año. En el mercado local, la demanda de combustibles fuera de la Capital Federal muestra mayor sensibilidad a aumentos, limitando el traslado de costos al surtidor de YPF.
Pese a ello, las operaciones en Vaca Muerta seguirían siendo rentables incluso con un barril deprimido en el rango de USD 40 a USD 50, casi la mitad del precio vigente en el mercado. A nivel global, IOL remarca que no hay un principio de acuerdo entre Estados Unidos e Irán y que queda mucha infraestructura energética dañada por reconstruir en el Estrecho de Ormuz y Arabia Saudita.
A esto se suma que Estados Unidos y China consumieron gran parte de sus reservas estratégicas y deberán reponer inventarios en los próximos meses, aportando una demanda extra. En conclusión, los balances confirman que YPF y Vista poseen ventajas operativas extraordinarias y costos blindados para atravesar la volatilidad, aunque para el inversor minorista la recomendación de IOL es evaluar su propio perfil de riesgo y seguir con cautela la evolución del mercado.
En definitiva, la conclusión que se desprende del análisis es que Vaca Muerta logró construir un modelo de negocios maduro y resiliente capaz de generar caja aun en escenarios adversos. Para el ahorrista común, la oportunidad sigue intacta gracias a valuaciones atractivas y costos ultra competitivos, pero la clave para los próximos meses residirá en la paciencia y en vigilar de cerca el avance de los ductos exportadores antes de asumir mayores riesgos.


Compartinos tu opinión